


Obliczanie kosztów naprawy samochodu: jak oblicza się koszty?
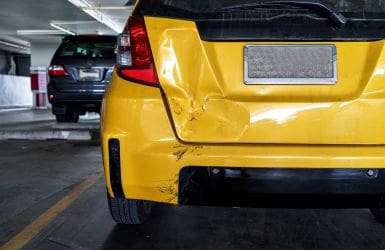
Niezależnie od tego, czy szkoda została spowodowana przez Ciebie, czy przez kogoś innego: oczywiście nigdy nie jest to przyjemne. Zwłaszcza że naprawa uszkodzeń samochodu może wiązać się z wysokimi kosztami. Na przykład spore wgniecenie lub rysy mogą kosztować już kilkaset euro. Być może zastanawiasz się teraz: w jaki sposób ubezpieczyciele obliczają wysokość odszkodowania w przypadku uszkodzenia samochodu?
Przejdź bezpośrednio do
- Szkoda wyrządzona innej osobie – jak to rozwiązać?
- Szkoda spowodowana przez inną osobę – co teraz?
- Jak sprawdzić aktualną wartość rynkową mojego samochodu?
- kwota odszkodowania w przypadku niewielkich szkód
- W jaki sposób ubezpieczyciel określa, czy szkoda jest poważna?
- Kiedy stwierdza się całkowitą utratę wartości
- Średnia kwota odszkodowania w przypadku szkody komunikacyjnej
- Jak długo trzeba czekać na wypłatę odszkodowania?
- Koszty naprawy samochodu
- Obliczanie kosztów naprawy samochodu
Jak rozwiązać problem wyrządzenia szkody innej osobie?
Standardowo jesteś ubezpieczony od szkód wyrządzonych innym osobom. W Holandii posiadanie ubezpieczenia OC jest bowiem obowiązkowe z mocy prawa. Jeśli ponosisz odpowiedzialność za uszkodzenie innego samochodu, ubezpieczyciel wypłaci odszkodowanie poszkodowanemu. Jednak samo ubezpieczenie OC nie obejmuje szkód w Twoim własnym samochodzie. W tym celu potrzebujesz ubezpieczenia allrisk. W takim przypadku koszty naprawy Twojego samochodu pokrywasz więc z własnej kieszeni. Ponadto tracisz lata bezszkodowe, jeśli sam spowodowałeś wypadek.
Szkoda spowodowana przez inną osobę – co teraz?
Czy inny kierowca uderzył w Twój samochód? W takim przypadku oczywiście nie ponosisz odpowiedzialności za szkody. Szkody w Twoim samochodzie zostaną zatem pokryte przez ubezpieczyciela strony przeciwnej. Zachowujesz po prostu swoje dotychczasowe lata bezszkodowe, ponieważ wypadek nie nastąpił z Twojej winy. Czy posiadasz ubezpieczenie komunikacyjne typu „all risk”? W takim przypadku ubezpieczyciel dochodzi odszkodowania od strony przeciwnej. Jeśli masz mniej kompleksowe ubezpieczenie, musisz samodzielnie dochodzić odszkodowania.
Jak sprawdzić aktualną wartość rynkową mojego samochodu?
Przy obliczaniu wysokości odszkodowania ważną rolę odgrywa wartość rynkowa samochodu. Nowy samochód traci bowiem na wartości już w momencie, gdy zostaje zarejestrowany na Twoje nazwisko. Od tego momentu samochód nie jest już nowy. Kwota, jaką można uzyskać ze sprzedaży samochodu, stanowi jego wartość rynkową. Jest to maksymalna kwota, jaką ubezpieczyciel wypłaci w razie szkody. Nawet jeśli kwota szkody jest wyższa niż wartość rynkowa, ubezpieczyciel opiera się na wartości rynkowej. W przypadku szkody ubezpieczyciel może również zastosować zasadę wartości nowej (w przypadku nowych samochodów) lub zasadę wartości nabycia (w przypadku samochodów używanych).
Wysokość odszkodowania w przypadku niewielkich szkód
Czy uszkodzenia w Twoim samochodzie są niewielkie? W takim razie ubezpieczyciel prawdopodobnie poprosi Cię o zgłoszenie się do warsztatu w celu oszacowania wysokości szkody. Warsztat sporządzi wówczas kalkulację przewidywanych kosztów oraz liczby godzin potrzebnych do naprawy uszkodzeń. Kalkulacja zawiera:
- Szacunkowy czas potrzebny na naprawę szkody
- Przewidywane koszty części, które należy wymienić
- Szacunkowy czas potrzebny na wyprostowanie wgnieceń i/lub pomalowanie części.
Jeśli ubezpieczyciel uzna, że kwota jest zbyt wysoka, może wysłać rzeczoznawcę w celu sporządzenia drugiej wyceny.
W jaki sposób ubezpieczyciel określa, czy szkoda jest poważna?
Czy Twój samochód doznał poważnych uszkodzeń? W takim przypadku ubezpieczyciel wyśle rzeczoznawcę, aby dokonał wyceny. Rzeczoznawca może obliczyć właściwą kwotę odszkodowania. W tym celu szacuje koszty naprawy, spadek wartości samochodu (wartość rezydualną) oraz przyczynę szkody. Na podstawie tych czynników sporządza on kosztorys. Rzeczoznawca jest prawie zawsze angażowany przez ubezpieczyciela. To właśnie dlatego koszty związane z jego usługami pokrywa sam ubezpieczyciel.
Kiedy samochód uznaje się za całkowicie zniszczony?
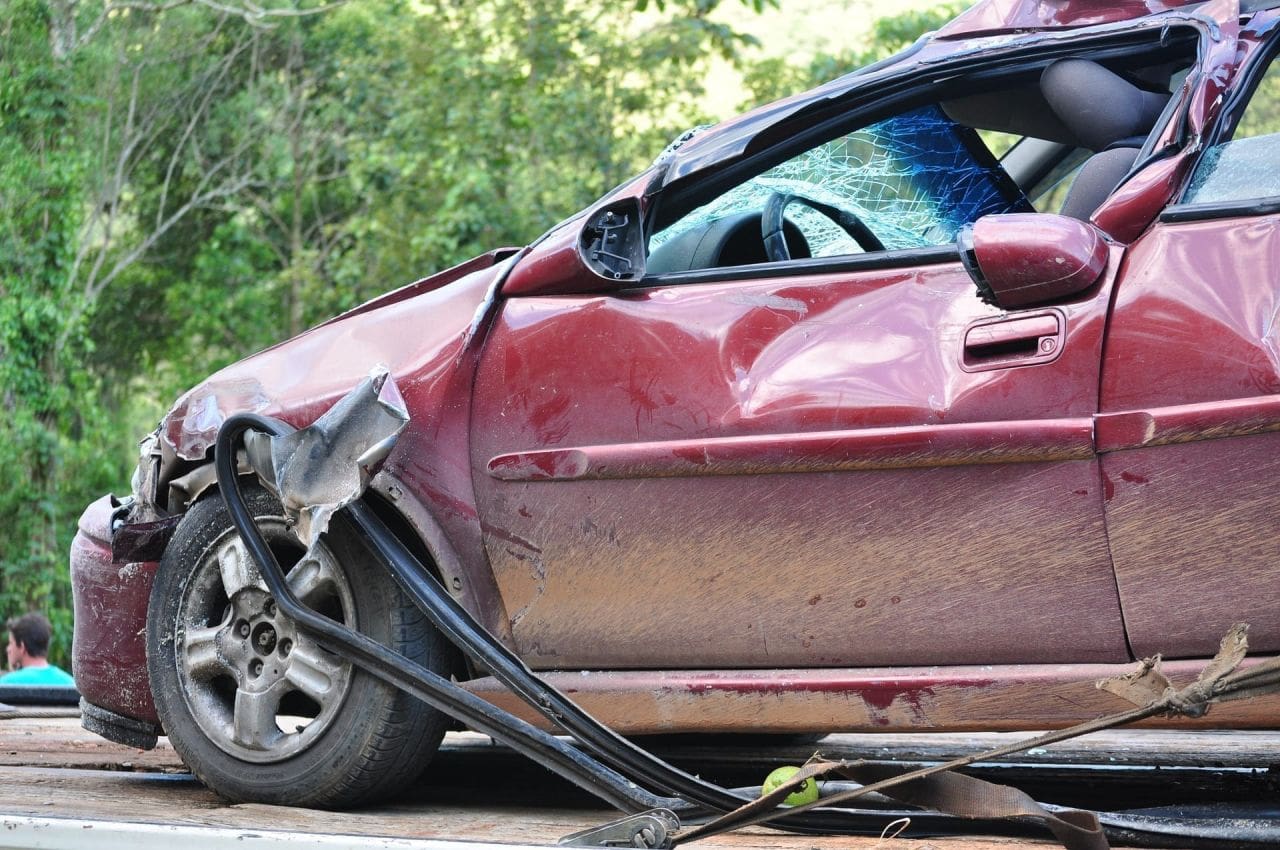
Samochód może zostać uznany za całkowicie zniszczony pod względem ekonomicznym lub technicznym. Samochód uznaje się za całkowicie zniszczony pod względem ekonomicznym, jeśli koszty naprawy przewyższają wartość pojazdu. Przy tym bierze się pod uwagę wartość bieżącą (przed wypadkiem) oraz wartość rezydualną (po wypadku). Samochód uznaje się za całkowitą szkodę techniczną, jeśli jest tak poważnie uszkodzony, że nie można go już naprawić. Samochód można również uznać za całkowitą szkodę techniczną w przypadku kradzieży. Czy Twój samochód został uznany za całkowitą szkodę? W takim przypadku możesz otrzymać odszkodowanie na podstawie wartości bieżącej sprzed wystąpienia szkody.
Chcesz wykupić ubezpieczenie samochodu? Oblicz swoją składkę!
Jaka jest średnia kwota odszkodowania w przypadku szkody komunikacyjnej?
Wysokość odszkodowania zależy całkowicie od powagi wypadku. Naprawa niewielkich uszkodzeń jest oczywiście tańsza niż naprawa bardzo poważnych uszkodzeń. Jednak nawet niewielkie uszkodzenia mogą wiązać się ze znacznymi kosztami. Często naprawa uszkodzenia wymaga znacznie więcej wysiłku, niż się początkowo wydaje, na przykład gdy konieczne jest odkręcenie niektórych części. Na przykład niewielkie uszkodzenie lakieru na zderzaku może kosztować nawet około 400 euro. Ponadto koszty różnią się w zależności od mechanika i warsztatu. Każdy warsztat stosuje inną stawkę godzinową, przez co w jednym warsztacie koszty mogą być wyższe niż w innym. Również czas potrzebny na naprawę uszkodzenia różni się w zależności od mechanika. Wysokość kwoty za naprawę zależy więc w dużej mierze od czasu pracy i stawki godzinowej.
Jak długo trzeba czekać na wypłatę odszkodowania?
Trudno jest oszacować, ile czasu zajmie rozpatrzenie Twojej szkody. To, jak szybko otrzymasz odszkodowanie, zależy od kilku czynników:
- Jak szybko strona przeciwna przedkłada formularze zgłoszenia szkody
- Szybkość, z jaką firma ubezpieczeniowa lub pośrednik rozpatruje zgłoszenie szkody
- Czy konieczne jest przeprowadzenie dodatkowego postępowania, np. przesłuchanie świadków
Towarzystwo ubezpieczeniowe zazwyczaj stara się jak najszybciej wypłacić odszkodowanie. Zgłosiłeś szkodę, ale nie otrzymałeś jeszcze żadnej odpowiedzi? W takim przypadku zawsze możesz skontaktować się ze swoim towarzystwem ubezpieczeniowym lub pośrednikiem, aby dowiedzieć się, na jakim etapie jest sprawa.
Koszty naprawy samochodu
Uszkodzenie samochodu może wiązać się ze sporymi kosztami. To, ile dokładnie wyniesie naprawa, zależy od tego, która część samochodu uległa uszkodzeniu. Na przykład naprawa niewielkiego uszkodzenia lakieru na obudowie lusterka zewnętrznego jest tańsza niż usunięcie sporej wgniecenia w przednim zderzaku. Jednak nawet naprawa niewielkiej usterki może czasami okazać się kosztowna. Wynika to z faktu, że naprawa (nawet niewielkiej) usterki często wiąże się z większym nakładem pracy, niż mogłoby się wydawać. Jeśli lakier na zderzaku jest uszkodzony, często trzeba go zdemontować i ponownie pomalować. Ponadto mogą występować również niewidoczne uszkodzenia, na przykład za zderzakiem. Jeśli konieczna jest wymiana części samochodowych, niewielkie uszkodzenie może nagle znacznie podwyższyć koszty. W zależności od zakresu ubezpieczenia samochodu ubezpieczyciel pokryje (część) kosztów naprawy. Na koniec należy dodać, że koszty naprawy uszkodzeń samochodowych różnią się w zależności od warsztatu i/lub mechanika.
Obliczanie kosztów naprawy samochodu
Przy obliczaniu kosztów naprawy samochodu bierze się pod uwagę różne czynniki. Jaki jest zakres uszkodzeń? Czy konieczna jest wymiana części i ile to kosztuje? Czy konieczne jest lakierowanie? Czy trzeba usunąć wgniecenia? Następnie warsztat sprawdza w systemie Audatex, ile czasu mniej więcej zajmie wykonanie tych prac. Na podstawie tych danych warsztat sporządza dla Ciebie wycenę. Istnieje również kilka stron internetowych, na których można samodzielnie obliczyć koszt naprawy samochodu. Dzięki temu zyskasz wstępne wyobrażenie o kosztach. Wyniki te nie są jednak tak dokładne, jak profesjonalna wycena sporządzona przez warsztat lub firmę zajmującą się naprawą szkód. Jeśli ubezpieczyciel uzna wycenę warsztatu za zbyt wysoką, może zlecić wizytę rzeczoznawcy, który sporządzi drugą wycenę. Rzeczoznawca bierze przy tym pod uwagę również stawkę godzinową warsztatu.
Strony powiązane z tematem uszkodzeń samochodowych
Nigdy nie będziesz niedoubezpieczony
Skomponuj własny zestaw
Szeroka oferta
Porównujemy dla Ciebie wszystkich ubezpieczycieli, co pozwala zaoszczędzić czas
Pomoc naszych ekspertów
Nie możesz tego rozgryźć? Nasi eksperci są zawsze gotowi do pomocy
Chętnie szybko Ci pomożemy
Nie możesz sobie poradzić online? Chętnie pomożemy Ci na czacie lub przez WhatsApp.
 Zadaj pytanie, a w ciągu 2 minut otrzymasz odpowiedź