


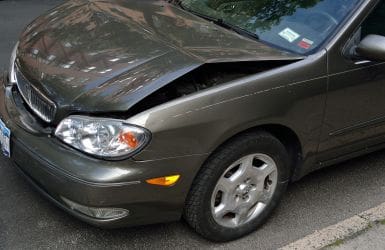
Wzrost składki po szkodzie samochodowej
Czy zgłosiłeś roszczenie odszkodowawcze do swojego ubezpieczyciela? W takim przypadku składka za ubezpieczenie samochodu zazwyczaj wzrasta. Chyba że masz ubezpieczenie chroniące przed podwyżką składki. Czasami opłaca się pokryć koszty szkody we własnym zakresie, aby składka nie wzrosła.
Oblicz swoją składkęWysoka składka z powodu zgłoszenia szkody komunikacyjnej
Czy spowodowałeś wypadek z własnej winy? W takim razie istnieje duże prawdopodobieństwo, że Twoja składka wzrośnie. Zgłoszenie szkody w ramach ubezpieczenia autocasco spowoduje utratę lat bezszkodowych, chyba że uda się odzyskać odszkodowanie od innej strony.
Po zgłoszeniu szkody składka wzrasta, ponieważ ubezpieczyciel uznaje cię za większe ryzyko. W przypadku szkody z winy własnej spadniesz w skali bonus-malus, utracisz lata bezszkodowe i otrzymasz mniejszą zniżkę za bezszkodową jazdę. W związku z tym wzrośnie twoja składka. Jedynie w przypadku szkód objętych ubezpieczeniem częściowym, takich jak kradzież lub uszkodzenie szyby, składka zazwyczaj pozostaje na tym samym poziomie.
Podwyżka składki zazwyczaj nie następuje bezpośrednio po rozpatrzeniu szkody, lecz w dniu wygaśnięcia kolejnej umowy.
Podwyżka składki a lata bezszkodowe
Za każdym razem, gdy zgłaszasz szkodę (z winy własnej), tracisz 5 lat bezszkodowych. Dotyczy to wszystkich ubezpieczycieli. Wysokość zniżki lub podwyżki składki zależy od skali bonus-malus obowiązującej w danej firmie ubezpieczeniowej.
Udział własny w przypadku szkody
Często trzeba też samemu pokryć część szkody. Zależy to od wysokości udziału własnego. Zazwyczaj udział własny wynosi od 135 do 250 euro.
Szkoda bez wpływu na wysokość składki i okres bezszkodowy
Czy za poniesioną przez Ciebie szkodę odpowiada ktoś inny i czy zostanie ona pokryta z jego ubezpieczenia? W takim przypadku zachowujesz swoje lata bezszkodowe.
Istnieją również pewne szkody spowodowane czynnikami zewnętrznymi, które nie mają wpływu na liczbę lat bezszkodowych.
Szkody spowodowane czynnikami zewnętrznymi
Uszkodzenia szyb (np. od odłamków kamieni)
Uszkodzenia spowodowane pożarem
Te roszczenia odszkodowawcze nie mają wpływu na liczbę lat bezszkodowych i nie powodują wzrostu składki. Twoja skala bonusowo-malusowa pozostaje bez zmian, a zgromadzona zniżka zostaje zachowana.
Szkoda mająca wpływ na wysokość składki i okres bezszkodowy
Jeśli poniosłeś szkodę, za którą nie możesz dochodzić odszkodowania od innej osoby, musisz zgłosić tę szkodę do swojego ubezpieczyciela samochodowego. Szkoda niepodlegająca odszkodowaniu oznacza, że strona przeciwna nie ponosi odpowiedzialności lub nie jest znana.
Roszczenie, które można zgłosić wyłącznie w ramach ubezpieczenia OC + kasko (Allrisk), może jednak spowodować utratę lat bezszkodowych.
Szkody w samochodzie spowodowane aktami wandalizmu można zgłosić w ramach ubezpieczenia OC + AC (Allrisk), ale ma to wpływ na liczbę lat bezszkodowych.
Szkoda spowodowana własną winą
W przypadku ubezpieczenia OC + ograniczone ubezpieczenie autocasco szkody spowodowane przez Ciebie mogą mieć wpływ na liczbę lat bezszkodowych i wysokość składki. W ramach ubezpieczenia OC + autocasco (all risk) jesteś ubezpieczony również od szkód spowodowanych przez Ciebie, na przykład w wyniku zderzenia lub uszkodzenia podczas parkowania.
Jeśli zgłosisz tę szkodę, zostanie ona uznana za szkodę z Twojej winy. W związku z tym spadniesz w skali bonus-malus, często utracisz 5 lat bezszkodowej jazdy, a Twoja składka wzrośnie w momencie przedłużenia polisy lub zmiany ubezpieczyciela.
Ochrona przed podwyżką składki: zapobiegaj wzrostowi składki
Istnieje dodatkowe ubezpieczenie, które zapobiega podwyższeniu składki po zgłoszeniu szkody. Dzięki opcji ochrony bezszkodowej Twoja składka pozostaje na tym samym poziomie, nawet jeśli raz w roku zgłaszasz szkodę. Ubezpieczenie samochodowe z opcją ochrony bezszkodowej jest jednak droższe.
Za każdą zgłoszoną szkodę tracisz jednak pewną liczbę lat bezszkodowych, nawet jeśli posiadasz ubezpieczenie samochodowe z ochroną bezszkodową.
Porównaj ubezpieczenia samochodowe, aby znaleźć najniższą składkę
Może się zdarzyć, że po zgłoszeniu szkody u jednego ubezpieczyciela otrzymasz znacznie mniejszą zniżkę, podczas gdy u innego ubezpieczyciela prawie nie zauważysz różnicy w wysokości zniżki na ubezpieczenie samochodu.
Warto porównać ubezpieczenia samochodowe i zmienić ubezpieczyciela, jeśli zgłosiłeś szkodę, a składka wzrosła.
Od tej chwili podwyżka składki wchodzi w życie
Podwyżka składki nie wchodzi w życie natychmiast po rozpatrzeniu szkody. Zależy to od daty rozpoczęcia obowiązywania Twojej polisy ubezpieczeniowej. Jeśli Twoja polisa ubezpieczeniowa zaczyna obowiązywać 1 sierpnia, co roku mniej więcej w tym terminie otrzymasz nową polisę i nową zieloną kartę.
W tym dniu ubezpieczyciel samochodowy co roku ustala również, czy otrzymasz dodatkowy rok bezszkodowy, czy nie. Załóżmy, że 1 września tego samego roku zdarzy się wypadek, za który ponosisz winę – wówczas podwyżka składki zostanie wprowadzona dopiero 1 sierpnia następnego roku.
Szkoda tuż przed rozpoczęciem nowego roku ubezpieczeniowego
Jeśli na kilka dni przed rozpoczęciem nowego roku ubezpieczeniowego zdarzy ci się wypadek, za który nie ponosisz winy, ubezpieczyciel zajmie się likwidacją szkody. Może to trochę potrwać.
Ponieważ zgłosiłeś szkodę, która nie została jeszcze rozpatrzona, ubezpieczyciel może zdecydować się na skrócenie okresu bezszkodowego, co spowoduje wzrost wysokości składki. Z wyników postępowania może wynikać, że Twój ubezpieczyciel samochodowy będzie musiał mimo wszystko wypłacić Ci odszkodowanie za tę szkodę.
Aby zapobiec ewentualnej konieczności dopłacania składki, ubezpieczyciel podwyższa Twoją składkę jako środek zapobiegawczy.
Jeśli później okaże się, że zapłaciłeś zbyt wysoką składkę, otrzymasz zwrot nadpłaconej kwoty za cały okres.
Samodzielne pokrycie szkody może być bardziej opłacalne
W przypadku niewielkich szkód rozsądniej może być pokryć je z własnej kieszeni, zamiast zgłaszać roszczenie. Każde zgłoszone roszczenie kosztuje bowiem utratę 5 lat bezszkodowej jazdy. Utrata lat bezszkodowej jazdy powoduje wzrost miesięcznej składki.
Jaka to kwota, zależy od liczby zgromadzonych lat bezszkodowych oraz od skali bonus-malus, która różni się w zależności od ubezpieczyciela.
Przykład obliczeniowy
Załóżmy, że co roku płacisz 1 000 € za ubezpieczenie bez zniżki. Dzięki bezszkodowej historii otrzymujesz 60% zniżki i płacisz już tylko 400 €. Jeśli następnie zgłosisz szkodę w wysokości 500 €, Twoja zniżka spadnie do 40%, a składka wzrośnie do 600 € rocznie. Oznacza to o 200 € wyższą składkę w pierwszym roku.
W następnym roku znów otrzymasz 45% zniżki, ale jest to mniej niż 70%, które otrzymałbyś, gdybyś nie zgłosił szkody. Składka w tym roku wynosi 550 euro. Gdybyś nie zgłosił szkody, zniżka wyniosłaby 70%, a składka 300 euro. Również w drugim roku, z powodu zgłoszenia szkody, zapłacisz 250 euro dodatkowej składki. W tym przypadku lepiej byłoby nie zgłaszać szkody.
W przypadku ujemnej liczby lat bezszkodowych składka wzrośnie
Jeśli zgłosisz roszczenie z tytułu ubezpieczenia samochodu, utracisz lata bezszkodowe. Kierowcy, którzy mają niewiele lat bezszkodowych lub nie mają ich wcale, mogą już po jednym szkodowym zdarzeniu otrzymać ujemne lata bezszkodowe. Nazywa się to również „malusem”. W przypadku wpisania malusa nie otrzymujesz już zniżki na składkę, a wręcz przeciwnie – musisz dopłacić.
Zgłoszenie szkody kosztuje cię utratę lat bezszkodowych. Jeśli dopiero zaczynasz jeździć lub masz niemal bezszkodową historię, już jedno zgłoszenie szkody może spowodować ujemną liczbę lat bezszkodowych – nazywa się to również „malusem”. Jeśli masz wpis o malusie, nie otrzymasz już zniżki na składkę. Twoja składka nawet wzrośnie.
Nigdy nie będziesz niedoubezpieczony
Skomponuj własny zestaw
Szeroka oferta
Porównujemy dla Ciebie wszystkich ubezpieczycieli, co pozwala zaoszczędzić czas
Pomoc naszych ekspertów
Nie możesz tego rozgryźć? Nasi eksperci są zawsze gotowi do pomocy
Najczęściej zadawane pytania dotyczące podwyżki składki po szkodzie
Kiedy wzrośnie Twoja składka po zgłoszeniu szkody?
Składka zazwyczaj nie wzrasta bezpośrednio po zgłoszeniu szkody, ale dopiero w dniu najbliższego przedłużenia ubezpieczenia. Termin ten zależy od daty wejścia w życie polisy. Do tego czasu składka pozostaje bez zmian, nawet jeśli sprawa dotycząca szkody została już rozpatrzona.
Dlaczego składka wzrasta dopiero w dniu wygaśnięcia umowy?
Ubezpieczyciele mogą zazwyczaj dostosowywać składkę wyłącznie w dniu corocznego przedłużenia polisy. Jest to prawnie określone w celu zapewnienia ubezpieczonemu stabilności i przejrzystości. Do tego dnia warunki polisy i składka pozostają niezmienne, nawet po zgłoszeniu szkody. Ubezpieczyciel ponownie ocenia profil ryzyka ubezpieczonego w momencie przedłużenia polisy i dopiero wtedy dostosowuje składkę.
Ile lat bezszkodowej jazdy traci się po wypadku?
Po zgłoszeniu roszczenia z tytułu szkody automatycznie tracisz 5 lat bezszkodowych. Dotyczy to praktycznie wszystkich ubezpieczycieli. W związku z tym spadniesz w skali bonus-malus i otrzymasz mniejszą zniżkę za bezszkodową jazdę, co spowoduje wzrost składki.
Jaki wpływ ma szkoda na skalę bonus-malus?
Roszczenie odszkodowawcze powoduje obniżenie pozycji w systemie bonus-malus. Im niżej znajdziesz się w tym systemie, tym mniejszy będzie zniżka na składkę, a nawet będziesz musiał zapłacić dopłatę. System ten w znacznym stopniu decyduje o wysokości Twojej ostatecznej składki.
Czy można zgłosić szkodę bez podwyższenia składki?
Tak, w przypadku szkód spowodowanych czynnikami zewnętrznymi, takimi jak kradzież, uszkodzenie szyby lub burza, składka często pozostaje na tym samym poziomie. Nawet jeśli koszty szkody zostaną pokryte przez stronę trzecią, zachowujesz swoje lata bezszkodowe, a składka nie ulega zmianie.
Czy warto samodzielnie pokrywać koszty drobnych uszkodzeń samochodu?
Tak, w wielu przypadkach opłaca się pokryć drobne szkody z własnej kieszeni. Zgłoszenie szkody kosztuje bowiem utratę 5 lat bezszkodowej jazdy, co może skutkować setkami euro dodatkowej składki w kolejnych latach. Najpierw więc oblicz, ile to naprawdę będzie Cię kosztować.
Kiedy warto zmienić ubezpieczyciela po wystąpieniu szkody?
Po zgłoszeniu szkody obecny ubezpieczyciel może znacznie obniżyć Twoją zniżkę. Inni ubezpieczyciele mogą stosować łagodniejszy system bonus-malus. Warto więc porównać oferty, zwłaszcza jeśli zmiana ubezpieczyciela pozwoli na obniżenie składki pomimo utraty lat bezszkodowych.
Strony powiązane z tematem uszkodzeń samochodowych
Chętnie szybko Ci pomożemy
Nie możesz sobie poradzić online? Chętnie pomożemy Ci na czacie lub przez WhatsApp.
Jesteśmy otwarci od poniedziałku do piątku w godzinach od 08:00 do 18:00.