


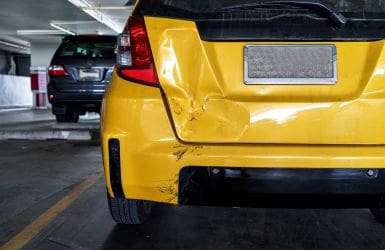
Zgłosić szkodę, czy jednak lepiej pokryć koszty samodzielnie?
Masz uszkodzenie samochodu? Logiczne wydaje się zgłoszenie szkody u ubezpieczyciela. Jednak nie zawsze jest to rozsądne. W takim przypadku tracisz lata bezszkodowe, a składka ubezpieczeniowa wzrośnie wzrosnąć. W niektórych przypadkach korzystniejsze jest zatem pokrycie kosztów naprawy we własnym zakresie. Kiedy najlepiej zgłosić szkodę, a kiedy nie?

Szkoda zazwyczaj kosztuje utratę lat bezszkodowych
W przypadku uszkodzenia samochodu koszty naprawy mogą być naprawdę wysokie. Nawet jeśli podczas parkowania przypadkowo uderzysz w słupek, koszty mogą być wysokie, na przykład jeśli trzeba będzie wyprostować zderzak lub jeśli lakier uległ poważnemu uszkodzeniu.
Szkody w Twoim samochodzie, które powstały z winy innej osoby, są dochodzone przez Twojego ubezpieczyciela od strony przeciwnej. Nie powoduje to utraty lat bezszkodowych. Wszystkie szkody, które zgłaszasz samodzielnie w ramach ubezpieczenia komunikacyjnego, mają jednak wpływ na liczbę lat bezszkodowych. Jeśli przypadkowo zderzysz się z innym samochodem, winę przypisuje się tobie. W związku z tym szkoda strony przeciwnej zostanie zgłoszona do twojego ubezpieczyciela.
Chcesz wykupić ubezpieczenie samochodu? Oblicz swoją składkę!
W ten sposób ustalisz, czy musisz sam pokryć koszty szkody
W niektórych przypadkach lepiej jest nie zgłaszać niewielkich szkód do ubezpieczyciela. Jak już wspomniano, każda zgłoszona szkoda powoduje utratę 5 lat bezszkodowej historii, niezależnie od wysokości odszkodowania. W związku z tym w przypadku niewielkich szkód, których wartość jest niska, korzystniejsze może być pokrycie kosztów samodzielnie, zamiast zgłaszania szkody do ubezpieczyciela.
Często podwyżka składki, która następuje w wyniku zgłoszenia szkody, jest wyższa niż łączna kwota odszkodowania za niewielką szkodę.
1. Masz na koncie tyle lat bezszkodowych, że powrót do szkodowości nie wpłynie na wysokość Twojej składki
Jeździsz od lat bez szkód? W takim razie prawdopodobnie masz już na koncie wiele lat bezszkodowej jazdy. Zgłoszenie szkody spowoduje cofnięcie się na skali bonus-malus, ale jeśli jesteś już na samym szczycie tej skali, u niektórych ubezpieczycieli zniżka pozostanie na tym samym poziomie.
2. Koszty naprawy są nieproporcjonalne do wzrostu składki
W przypadku niewielkiej szkody kwota odszkodowania nie zawsze jest wysoka. W takiej sytuacji często rozsądniej jest pokryć koszty naprawy we własnym zakresie. W większości przypadków podwyżka składki, która następuje po zgłoszeniu szkody, jest wyższa niż koszty naprawy.
3. Koszty naprawy są bardzo wysokie
Jeśli koszty naprawy sięgają tysięcy euro, czasami rozsądniej jest zgłosić szkodę do ubezpieczyciela. Możesz samodzielnie sprawdzić w tabeli bonus-malus, o ile wzrośnie Twoja składka po zgłoszeniu szkody, i porównać tę kwotę z kosztami naprawy.

Ubieganie się o odszkodowanie, gdy sprawca jest nieznany
W niektórych przypadkach dochodzi do uszkodzenia samochodu, ale sprawca pozostaje nieznany. Na przykład parkujesz samochód, żeby załatwić sprawę, a po powrocie okazuje się, że w drzwiach jest spore wgniecenie. Sprawcy nigdzie nie widać i nie zostawił żadnej notatki. Jeśli sprawca jest nieznany, nie ma gdzie zgłosić szkody.
W takich sytuacjach można zwrócić się do Funduszu Gwarancyjnego Ruchu Drogowego. Fundusz ten pokrywa między innymi szkody samochodowe, w przypadku których sprawca jest nieznany. Warunkiem jest jednak ustalenie, że szkoda została spowodowana przez inny pojazd silnikowy. W przypadku nieznanego sprawcy obowiązuje również udział własny w wysokości 250 euro.
Uszkodzenia samochodu i lata bezszkodowe
Wysokość składki za ubezpieczenie samochodu w dużym stopniu zależy od liczby lat bezszkodowych. Jeżdżąc bez szkód, gromadzisz lata bezszkodowe. Każdy rok jazdy bez szkód to jeden rok bezszkodowy.
Lata bezszkodowe uprawniają do zniżki na składkę. Zgłaszając szkodę w ramach ubezpieczenia komunikacyjnego, tracisz lata bezszkodowe. Dotyczy to jednak wyłącznie szkód, za które ponosisz odpowiedzialność. Jeśli ubezpieczyciel może dochodzić zwrotu wypłaconego odszkodowania od strony przeciwnej, nie ma to wpływu na Twoje lata bezszkodowe ani na wysokość składki.
W roku, w którym zgłaszasz szkodę, nie gromadzisz lat bezszkodowych, lecz tracisz 5 lat bezszkodowych. W związku z tym Twoja zniżka może spaść o kilkadziesiąt procent. Zależy to od Twojej pozycji na skali bonus-malus. Ubezpieczyciele ustalają wysokość Twojej zniżki na podstawie skali bonus-malus. Każdy ubezpieczyciel ma własny system bonus-malus, co oznacza, że zniżki mogą się różnić w zależności od ubezpieczyciela.
Wpływ szkody na wysokość składki
Wysokość obniżki składki różni się w zależności od firmy ubezpieczeniowej. Zależy to bowiem od wysokości zniżki, jaką otrzymujesz za lata bezszkodowe. Duże znaczenie ma również to, czy masz tylko kilka lat bezszkodowych, czy też ponad 10. Aby dać ci ogólne wyobrażenie, posłużymy się przykładem dowolnego dużego ubezpieczyciela. Dla przejrzystości pominiemy koszty i podatek od ubezpieczeń.
Przykładowe obliczenia
Twój samochód jest objęty ubezpieczeniem OC i kasko, a Ty masz na koncie 7 lat bezszkodowej jazdy. Ubezpieczyciel przyznaje Ci zniżkę w wysokości 64% na składkę. Przy składce podstawowej wynoszącej 1 000 € zapłacisz zatem 360 € składki. Spowodowałeś szkodę w wysokości 650 € w samochodzie drugiej strony. Czy powinieneś zgłosić tę szkodę, czy też lepiej pokryć koszty samodzielnie?
W wyniku szkody Twoja zniżka spadnie do 40%. W następnym roku ubezpieczeniowym Twoja składka wyniesie wówczas 600 €. Oznacza to wzrost o 240 €. Jeśli weźmiesz pod uwagę wyłącznie następny rok, zgłoszenie szkody samochodowej mogłoby się wydawać sensowne. Jednak konsekwencje sięgają dalej.
W kolejnym roku ubezpieczeniowym, gdybyś nie zgłosił szkody, przysługiwałaby Ci zniżka w wysokości 72%. Z powodu zgłoszenia szkody zniżka w drugim roku po szkodzie wynosi 48%. Również w drugim roku zapłacisz dodatkowe 240 € składki. Jeśli spojrzeć na to w perspektywie trzech lat ubezpieczeniowych, całkowity wzrost składki jest wyższy niż kwota odszkodowania. Podsumowując, w tym przypadku zgłoszenie szkody samochodowej ubezpieczycielowi jest więc niekorzystne. Konsekwencje zgłoszenia szkody samochodowej będą bowiem odczuwalne jeszcze przez wiele lat.
Czy w poprzednim przykładzie sam również poniosłeś szkodę w samochodzie? W takim razie sytuacja wygląda inaczej. Załóżmy, że sam poniosłeś szkodę w wysokości 650 euro. Łączna kwota szkody wyniosłaby wówczas 1 300 euro. W takim przypadku zgłoszenie szkody ma oczywiście sens.
Zalety ubezpieczenia chroniącego przed utratą zniżki
Jeśli przy zawieraniu umowy ubezpieczenia zdecydujesz się na opcję ochrony bezszkodowej, możesz zgłosić jedną szkodę rocznie bez wpływu na zniżkę w ubezpieczeniu samochodu. Uwaga! Twoja liczba lat bezszkodowych ulegnie jednak zmniejszeniu. Nie ma to jednak wpływu na wysokość składki. Bez opcji ochrony bezszkodowej zapłacisz więcej za ubezpieczenie samochodu w przypadku spowodowania szkody. Przechodząc do innego ubezpieczyciela, często możesz przenieść swoje lata bezszkodowe.
Najczęściej zadawane pytania dotyczące tego, czy zgłaszać szkodę, czy nie
Czy taniej jest zgłosić szkodę, czy pokryć koszty samodzielnie?
W przypadku niewielkich szkód lepiej nie zgłaszać roszczenia, ponieważ każde zgłoszenie powoduje utratę 5 lat bezszkodowych. Przy niskich kwotach odszkodowań podwyżka składki po zgłoszeniu roszczenia może być wyższa niż sama kwota odszkodowania, przez co opłacalniej jest pokryć koszty szkody we własnym zakresie.
Jak zgłosić szkodę komunikacyjną?
Skontaktuj się ze swoim ubezpieczycielem lub pośrednikiem, aby zgłosić szkodę. Wypełnij europejski formularz zgłoszenia szkody, który otrzymałeś przy zawieraniu ubezpieczenia samochodu. Przechowuj ten formularz w schowku na desce rozdzielczej, aby zawsze mieć go pod ręką w razie potrzeby. Wyślij wypełniony formularz do ubezpieczyciela, aby zgłosić szkodę.
Jak mogę dochodzić odszkodowania od strony przeciwnej?
Wypełnij wraz ze stroną przeciwną formularz zgłoszenia szkody lub aplikację do zgłoszenia szkody. Sporządź szkic sytuacji i zgłoś szkodę bezpośrednio do swojego ubezpieczyciela. W przypadku ubezpieczenia „All risk” ubezpieczyciel pokrywa szkodę, a następnie dochodzi odszkodowania od strony przeciwnej.
Strony powiązane z tematem uszkodzeń samochodowych
Nigdy nie będziesz niedoubezpieczony
Skomponuj własny zestaw
Szeroka oferta
Porównujemy dla Ciebie wszystkich ubezpieczycieli, co pozwala zaoszczędzić czas
Pomoc naszych ekspertów
Nie możesz tego rozgryźć? Nasi eksperci są zawsze gotowi do pomocy
Chętnie szybko Ci pomożemy
Nie możesz sobie poradzić online? Chętnie pomożemy Ci na czacie lub przez WhatsApp.
Jesteśmy otwarci od poniedziałku do piątku w godzinach od 08:00 do 18:00.