


Ubezpieczenie nieruchomości
Ubezpieczenie budynku chroni przed szkodami w domu i ogrodzie spowodowanymi np. pożarem, włamaniem, burzą i uderzeniem pioruna. Ubezpieczenie to obejmuje wszystkie elementy stałe, takie jak wbudowana kuchnia, parkiet i szopa.
Oblicz swoją składkęNigdy nie będziesz niedoubezpieczony
Skomponuj samodzielnie pakiet dla swojego wymarzonego domu
Szeroka oferta
Porównujemy dla Ciebie wielu ubezpieczycieli, co pozwala zaoszczędzić czas
Pomoc naszych ekspertów
Nie możesz tego rozgryźć? Nasi eksperci są zawsze gotowi do pomocy
Wszystko o ubezpieczeniu budynku
Ubezpieczenie budynku lub „ubezpieczenie domu” to ubezpieczenie, które pokrywa szkody powstałe w Twoim domu. Termin „budynek” obejmuje wszystko, co jest trwale zamocowane w domu lub przy nim. Usunięcie tych elementów domu wymaga prac rozbiórkowych lub wyburzeniowych.
Należy tu uwzględnić okna, sufity, instalacje, centralne ogrzewanie, łazienkę, drzwi i ściany. Ogrodzenia, bramki ogrodowe, żywopłoty i posadzone drzewa również wchodzą w skład budynku.
Pojedyncze przedmioty, które zabierasz ze sobą podczas przeprowadzki, takie jak pralka, wolnostojąca szafka łazienkowa czy zasłony, zaliczają się do wyposażenia mieszkania.
Zakres ubezpieczenia budynku
Allrisk
- Uszkodzenia spowodowane pożarem
- Włamanie i wandalizm
- Szkody spowodowane niekorzystnymi warunkami pogodowymi
- Szkody spowodowane nagłymi, nieprzewidzianymi zdarzeniami

Ubezpieczenie od wszystkich ryzyk – ubezpieczenie mienia domowego
Dzięki kompleksowemu ubezpieczeniu mienia domowego jesteś dobrze zabezpieczony przed większością rodzajów szkód. Ubezpieczenie obejmuje na przykład szkody spowodowane wybuchem, pożarem, uderzeniem pioruna lub przewróceniem się drzewa. Często pokrywane są również koszty związane z zapobieganiem dalszym szkodom lub usuwaniem szkód.
Jeśli posiadasz kompleksowe ubezpieczenie budynku, koszty te są zazwyczaj pokrywane do określonej kwoty. Dzięki temu ubezpieczeniu jesteś również ubezpieczony od szkód spowodowanych nieprzewidzianymi zdarzeniami. Nawet jeśli przypadkowo sam spowodujesz szkody w swoim domu, jesteś objęty ochroną ubezpieczeniową.
Ponadto szkody spowodowane burzą (od siły wiatru 7 w skali Beauforta), szkody spowodowane wodą, kradzież oraz szkody wynikające z włamania. Dotyczy to również sytuacji, gdy nic nie zostało skradzione, a powstały jedynie szkody wynikające z włamania.
Jest to objęte ubezpieczeniem budynku
Ubezpieczenie budynku obejmuje różne rodzaje szkód. Jeśli sam spowodujesz takie szkody w swoim domu, jesteś również objęty ochroną w ramach ubezpieczenia od wszystkich ryzyk.
Ubezpieczenie budynku pozwala na pokrycie następujących rodzajów szkód:
uszkodzenia spowodowane dymem i sadzą
szkody spowodowane wybuchem
powódź (bez przerwania wału)
uderzenie pioruna
opady i mróz
Zazwyczaj odszkodowanie przysługuje wyłącznie w przypadku „zdarzenia losowego”. Szkody spowodowane na przykład trzęsieniem ziemi, reakcją jądrową lub wybuchem wulkanu są wyłączone z zakresu ubezpieczenia.
Ubezpieczenie szyb jako ubezpieczenie dodatkowe
Szyby w domu często nie są objęte standardowym ubezpieczeniem, ale można je ubezpieczyć osobno. W tym celu należy wykupić ubezpieczenie szyb.
Dokładnie zapoznaj się z warunkami i wyłączeniami. Zwłaszcza jeśli Twój dom posiada elementy szczególne, takie jak witraże.
Oblicz wartość mienia domowego
Jeśli chcesz wykupić ubezpieczenie budynku, musisz wiedzieć, ile wart jest Twój dom. Chodzi o wartość odtworzeniową: kwotę, jaka jest potrzebna, aby odbudować dom w obecnym stanie.
Wskaźnik wskaznik wartości odtworzeniowej pomaga w prosty sposób obliczyć wartość odtworzeniową budynku.
Nie obejmuje to fundamentów domu. Jeśli fundamenty ulegną uszkodzeniu, podczas odbudowy domu należy wykonać nowe fundamenty. W przypadku większości ubezpieczeń budynków można jednak ubezpieczyć fundamenty za dodatkową składką.
Zapobiegaj niedoubezpieczeniu dzięki wskaźnikowi wartości odtworzeniowej
Mówimy oniedoubezpieczeniu, gdy rzeczywista wartość odtworzeniowa Twojego domu jest wyższa niż wartość, na jaką go ubezpieczyłeś. Może to powodować problemy w razie szkody.
Wiele firm ubezpieczeniowych oferuje możliwość ubezpieczenia się od niedoubezpieczenia. Często wymaga to wypełnienia formularzaokreślającego wartość odtworzeniowąw ustalonych z góry terminach. Zazwyczaj odbywa się to raz na 5 lat.
Przykład obliczeniowy dotyczący niedoubezpieczenia
Załóżmy, że masz ubezpieczenie budynku na kwotę 150 000 euro, a odbudowa domu kosztuje 300 000 euro. W takim przypadku jesteś ubezpieczony na 50% wartości. W razie szkody otrzymasz więc tylko 50% kwoty szkody, niezależnie od jej wysokości.
Ubezpieczenie nieruchomości jest obowiązkowe w przypadku kredytu hipotecznego
Ubezpieczenie budynku jest przydatne i często obowiązkowe przy zaciąganiu kredytu hipotecznego. Pożar może (poważnie) zniszczyć dom i spowodować wiele problemów. Czasami zdarza się, że tracisz dom, ale nadal pozostaje ci do spłaty wysoki kredyt hipoteczny. Dlatego bank zazwyczaj wymaga posiadania ubezpieczenia budynku.
Ubezpieczenie budynku dostosowane do rodzaju nieruchomości lub sytuacji

Płaski
To, czy potrzebujesz ubezpieczenia mienia w budynku dla swojego mieszkania, zależy od tego, czy je kupiłeś, czy wynajmujesz.
- Jeśli kupiłeś mieszkanie, musisz samodzielnie zadbać o ubezpieczenie budynku, w którym się ono znajduje. Czasami musisz to załatwić samodzielnie, a czasami robi to za Ciebie Wspólnota Mieszkańców (VVE). Dowiedz się więcej o ubezpieczeniu budynku przez VVE.
- Wynająłeś mieszkanie? W takim razie nie musisz samodzielnie wykupywać ubezpieczenia budynku. Właścicielem mieszkania jest bowiem wynajmujący, a zatem to on ponosi odpowiedzialność.
Za szkody w mieniu, takim jak meble i odzież, płacisz samodzielnie. Dlatego przy zakupie domu warto dodać do ubezpieczenia mienia domowego opcję „własność”, a w przypadku wynajmu – opcję „najem ”.
Mieszkanie do wynajęcia
Jeśli wynajmujesz mieszkanie, czy mimo to musisz wykupić ubezpieczenie budynku? W takim przypadku to wynajmujący jest odpowiedzialny za wykupienie ubezpieczenia budynku. Nie musisz więc sam wykupywać ubezpieczenia budynku.
Aby zabezpieczyć swój majątek, możesz wykupić ubezpieczenie mienia domowego. Obejmuje ono na przykład meble i odzież. Dzięki temu będziesz mieć pewność, że jesteś w pełni ubezpieczony na wypadek np. pożaru lub zalania.
Nowa budowa
W przypadku ubezpieczenia budynku nie ma znaczenia, czy kupujesz dom nowo wybudowany, czy już istniejący. Zakres ubezpieczenia pozostaje taki sam. Nie zmienia się również moment zawarcia umowy ubezpieczenia. Upewnij się, że załatwiłeś wszystkie niezbędne ubezpieczenia, zanim otrzymasz klucze.
Jeśli kupujesz już istniejący dom, obecni mieszkańcy są odpowiedzialni za ubezpieczenie do momentu przekazania kluczy. Jeśli kupujesz dom z nowej budowy, nie ma w nim jeszcze mieszkańców. W takim przypadku za dom do momentu przekazania kluczy odpowiada firma budowlana, która go wznosi.
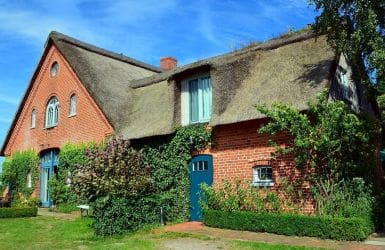
Dom z dachem krytym strzechą
W przypadku dachu krytego strzechą istnieje zwiększone ryzyko pożaru i szkód spowodowanych burzą. Na szczęście można wykupić ubezpieczenie budynku obejmujące dach kryty strzechą. Dach kryty strzechą jest bowiem objęty zakresem ubezpieczenia budynku.
Porównaj warunki różnych ubezpieczycieli. Może się zdarzyć, że ubezpieczyciel będzie wymagał wyższej składki lub zastosuje inne warunki ze względu na większe ryzyko związane z dachem krytym strzechą.
Wysokość udziału własnego w ubezpieczeniu budynku
Aby znaleźć tanie ubezpieczenie budynku, warto porównać oferty różnych ubezpieczycieli. Należy przy tym zwrócić uwagę na udział własny. Każda polisa ubezpieczeniowa może przewidywać udział własny. Udział własny oznacza, że w razie szkody część kosztów pokrywasz z własnej kieszeni.
Rozróżnia się obowiązkową i dobrowolną franszyzę. W przypadku ubezpieczenia budynku zazwyczaj nie ma obowiązkowej franszyzy. Jeśli jednak taka istnieje, to często wynosi ona około 100 lub 150 euro.
W przypadku niektórych ubezpieczycieli sam decydujesz, czy chcesz mieć udział własny i jaka ma być jego wysokość. Obowiązuje zasada: im wyższy udział własny, tym niższa składka.
Porównujemy różnych ubezpieczycieli


Nigdy nie będziesz niedoubezpieczony
Skomponuj własny zestaw
Szeroka oferta
Porównujemy dla Ciebie wszystkich ubezpieczycieli, co pozwala zaoszczędzić czas
Pomoc naszych ekspertów
Nie możesz tego rozgryźć? Nasi eksperci są zawsze gotowi do pomocy
Najczęściej zadawane pytania dotyczące ubezpieczenia budynku
Czym jest ubezpieczenie budynku?
Ubezpieczenie budynku to ubezpieczenie, które pokrywa szkody powstałe w Twoim domu. Przez budynek rozumie się wszystko, czego nie można usunąć bez spowodowania szkód w Twoim domu. Ubezpieczenie obejmuje wiele potencjalnych przyczyn szkód.
Co dokładnie obejmuje ubezpieczenie budynku?
Ubezpieczenie budynku obejmuje wszystko, co jest na stałe związane z domem. Na przykład instalacje, centralne ogrzewanie, łazienkę i toaletę. Szkody spowodowane przez Ciebie nie są objęte standardową ochroną ubezpieczeniową; w tym celu konieczne jest ubezpieczenie typu „all risk”.
Szkody są pokrywane w przypadku „zdarzenia losowego”, ale nie w przypadku trzęsień ziemi, reakcji jądrowych ani wybuchów wulkanów. Należy więc dokładnie zapoznać się z warunkami i wyłączeniami.
Dlaczego warto wykupić ubezpieczenie budynku?
Szkody w domu mogą szybko stać się kosztowne. Na przykład, gdy w kuchni wybuchnie pożar spowodowany zwarciem lub gdy łazienka zostanie zalana z powodu uszkodzonego kranu. Dzięki ubezpieczeniu budynku nie musisz się tym martwić, ponieważ tego typu sytuacje są objęte ubezpieczeniem.
Co oznacza wartość odtworzeniowa w ubezpieczeniu budynku?
Aby wykupić ubezpieczenie budynku, należy obliczyć wartość odtworzeniową nieruchomości. Wartość odtworzeniowa to kwota niezbędna do ponownego wybudowania nieruchomości w tym samym miejscu i w ten sam sposób. Jest to maksymalna kwota, jaką ubezpieczyciel wypłaci w razie szkody. Ponieważ lokalizacja i grunt, na którym stoi nieruchomość, nie ulegają utracie w razie szkody, nie trzeba ich ubezpieczać. W związku z tym wartość odtworzeniowa jest niższa od wartości rynkowej.
Czy wyciek jest objęty ubezpieczeniem budynku?
Wyciek zasadniczo jest objęty ochroną ubezpieczeniową w ramach ubezpieczenia budynku, jednak wiąże się to z pewnymi warunkami. Szkoda musi bowiem wynikać z jednej z poniższych przyczyn:
- W wyniku wycieku z instalacji centralnego ogrzewania, rur wodociągowych lub podłączonych do nich instalacji.
- W wyniku wycieku spowodowanego pęknięciem rur ogrzewania centralnego lub wodociągowych w wyniku zamarznięcia.
- Szkody spowodowane wyciekiem u sąsiadów nie zawsze są objęte ubezpieczeniem. Jeśli Twoje ubezpieczenie budynku nie zapewnia ochrony w tym zakresie, być może będziesz mógł dochodzić odszkodowania z tytułu ubezpieczenia od odpowiedzialności cywilnej sąsiadów.
- Z powodu przecieków z dachów lub rynien.
- Szkody spowodowane przez wodę w wyniku burzy.
Czy szkody spowodowane burzą są objęte ubezpieczeniem budynku?
Tak, szkody spowodowane burzą są objęte ubezpieczeniem budynku. Przed otrzymaniem odszkodowania musisz jednak pokryć udział własny. Kwota ta jest wyższa niż w przypadku innych szkód. Zazwyczaj udział własny wynosi dwie tysięczne kwoty, na jaką ubezpieczyłeś swój dom. Kwota ta wynosi zazwyczaj od 200 do 500 euro, ale różni się w zależności od ubezpieczyciela.
Ile kosztuje ubezpieczenie budynku?
Roczne koszty ubezpieczenia budynku różnią się w zależności od gospodarstwa domowego. W przypadku obiektów o szczególnym charakterze mogą obowiązywać inne warunki i składki. Średnia składka wynosi 1,30 € na każde 1 000 € sumy ubezpieczenia. Za dom o wartości odtworzeniowej 250 000 € płaci się średnio 325 € rocznie (wraz z podatkiem od ubezpieczeń 393,25 €). Porównanie ofert często pozwala znaleźć tańsze opcje.
W jaki sposób ustalana jest wysokość mojej składki?
Składka, którą płacisz za ubezpieczenie budynku, różni się w zależności od ubezpieczyciela i zależy od następujących czynników:
- Wartość konstrukcyjna Twojego domu (dach i ściany).
- W wyniku wycieku z instalacji centralnego ogrzewania, rur wodociągowych lub podłączonych instalacji.
- W wyniku wycieku spowodowanego zamarznięciem rur centralnego ogrzewania lub wodociągowych.
- Z powodu przecieków z dachów lub rynien.
Od ponad 110 lat jasne, przejrzyste i uczciwe doradztwo
 opowieści klientów
Dowiedz się więcej o ubezpieczeniach
Chętnie szybko Ci pomożemy
Nie możesz sobie poradzić online? Chętnie pomożemy Ci na czacie lub przez WhatsApp.
 Zadaj pytanie, a w ciągu 2 minut otrzymasz odpowiedź